工业机器人巨头群雄逐鹿,谁能称霸中国市场?
中国工业机器人市场以惊人的速度扩张,成为全球机器人产业增长的引擎。国际巨头与本土新兴势力同台竞技,一场围绕技术、成本与服务的“争霸战”正愈演愈烈。谁能最终称霸中国市场?答案或许藏在市场格局、技术路线与本土化策略的交织之中。
一、市场格局:四大家族与本土新锐的对垒
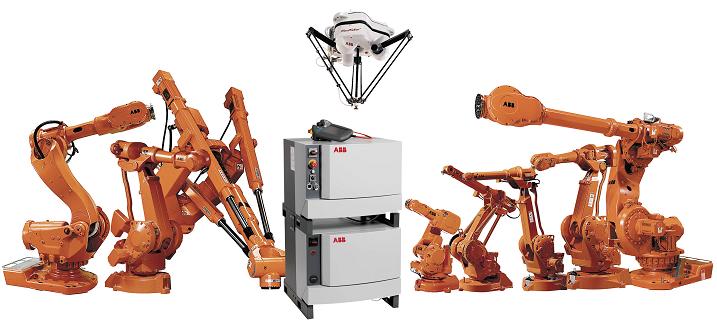
长期以来,发那科、ABB、安川、库卡这“四大家族”占据中国工业机器人市场的半壁江山,尤其在汽车制造、高端电子等精度要求极高的领域,其地位难以撼动。随着中国制造业转型升级,本土品牌如埃斯顿、新松、汇川技术、新时达等迅速崛起。据不完全统计,2023年本土品牌在中国市场份额已突破40%,在光伏、锂电、食品包装等一般工业领域,国产替代加速明显。
二、外资巨头的攻守之道
面对本土企业的冲击,外资巨头正调整策略。一方面,它们加速本土化研发与生产,如ABB在上海建成机器人工厂,发那科与上海电气深化合作,以更贴近中国客户需求;另一方面,它们深耕高端应用,凭借核心零部件(如减速器、伺服电机)及运动控制算法的技术壁垒,维持溢价能力。库卡在被美的收购后,则进一步整合资源,发力一般工业市场。
三、本土势力的突围密码
本土企业的优势在于性价比与敏捷服务。它们以更快的响应速度、更灵活的定制化方案,满足中小企业的碎片化需求。在政策扶持与资本助力下,埃斯顿通过多次海外并购补齐技术短板,汇川技术依托在伺服系统上的积累向整机延伸。协作机器人、复合机器人等新兴赛道,为本土企业提供了弯道超车的可能。
四、谁能称霸?关键变量浮出水面
中国市场的复杂性与多样性决定了“称霸”并非单一维度的竞争。未来格局或将呈现以下趋势:
- 价格战与价值战并行:中低端市场本土企业以价格优势抢占份额,但高端市场仍由外资主导。谁能率先突破核心零部件瓶颈,谁将掌握定价权。
- 行业深度解决方案:单纯卖机器人硬件的模式难以持续,下游客户需要的是“机器人+工艺+服务”的完整方案。发那科的自动化生态、本土企业的行业专机(如锂电专用机器人)均指向这一方向。
- 智能化与柔性化升级:AI视觉、力控技术、数字孪生等与机器人融合,对研发实力提出更高要求。传统巨头在这一领域积累深厚,但本土企业亦在以跨界合作加速追赶。
- 全球化与本土化的平衡:外资品牌需要更彻底的本土决策,本土品牌则需借“一带一路”出海,以规模效应反哺研发。
结论:中国市场很大,容得下多个巨头。但若论“称霸”,大概率不会是单一企业独揽全局。更可能出现的局面是:在高端市场,外资巨头固守核心优势;在细分行业中,本土龙头形成集群式突破。无论谁领风骚,最终的赢家将是那些能降低智能制造门槛、与中国制造业共同进化者。群雄逐鹿,尘埃未定,创新与服务将是最终的砝码。
如若转载,请注明出处:http://www.cangshuzx.com/product/50.html
更新时间:2026-10-26 07:31:59